

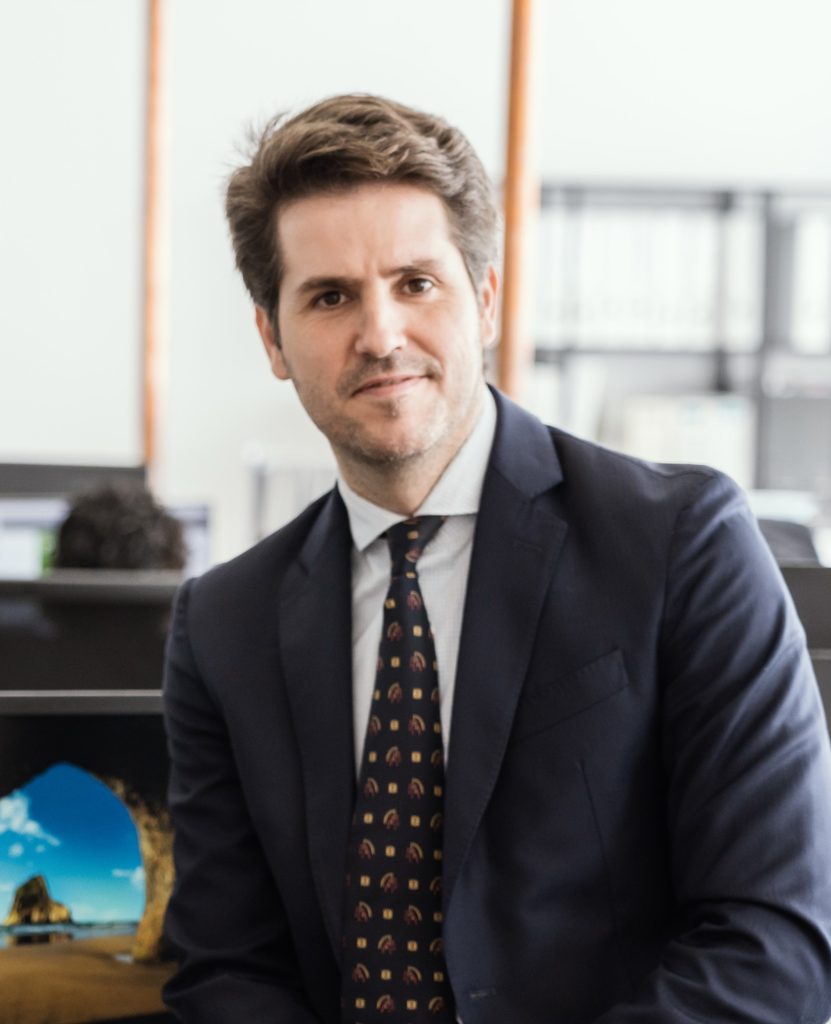
Jorge Werner, advocat especialista en dret concursal, analitza les darreres sentències del Tribunal Suprem sobre la Llei de la Segona Oportunitat i alerta que retardar la decisió d’actuar pot agreujar considerablement la situació del deutor.
L’advocat concursalista —exprofessional de Garrigues, PwC, KPMG i Blackstone, on va participar en la gestió de carteres procedents de SAREB, Catalunya Caixa i Santander— analitza per a La Razón el bloc de sis sentències dictades pel Tribunal Suprem el 18 de febrer de 2026, que han redefinit l’exoneració del crèdit públic i el concepte de bona fe en la Llei de la Segona Oportunitat. Ho fa després d’haver tramitat més de 1.500 procediments des del seu despatx.
Werner defensa una idea incòmoda, però basada en la seva experiència professional: el sistema no penalitza necessàriament el deutor irresponsable, sinó sobretot aquell que triga massa a actuar. I, segons les dades del seu despatx, les persones que més esperen no són les més imprudents, sinó les que intenten aguantar la situació fins al límit.
Com va arribar a especialitzar-se en dret concursal?
En realitat, jo vaig començar al costat del deutor. M’agrada recordar que el que em va portar a especialitzar-me en dret concursal va ser el propòsit de treure la meva família de la situació d’insolvència en què es trobava després de la crisi del 2009. Això em va portar després a treballar durant anys per a grans creditors. I, paradoxalment, va ser precisament això el que em va donar la perspectiva que avui resulta més útil al deutor.
Quan treballes per a un fons o per a un banc, els expedients de morositat es gestionen de manera agregada, mitjançant sistemes. La decisió d’executar una garantia o acceptar una quitança la pren un comitè que avalua probabilitats de recuperació, no biografies. Això em va ensenyar una cosa que la majoria de deutors desconeix: el gran creditor no és venjatiu, és estadístic.
En el moment en què el deutor entra en un procés ordenat de Segona Oportunitat, deixa de ser un cas de recuperació possible i passa a ser una pèrdua comptable que el banc prefereix tancar com més aviat millor. El que el deutor viu com una humiliació, el creditor ho processa com una línia en un full de càlcul. Entendre això treu molta por.
Al despatx han tramitat més de 1.500 expedients. Hi ha un patró en el moment en què les persones demanen ajuda?
N’hi ha un que es repeteix amb una precisió gairebé inquietant. Entre el primer impagament important i la primera consulta jurídica passen, segons les nostres dades, més de divuit mesos de mitjana. Gairebé dos anys.
En aquest temps, un deute de 30.000 euros pot convertir-se en 50.000 amb interessos, recàrrecs i costes. Però el que més ens ha cridat l’atenció no és la xifra, sinó el perfil. Els que més esperen no són els més imprudents, sinó els més responsables.
L’autònom que ha mantingut l’activitat a base d’avals personals, la família que ha prioritzat la hipoteca per davant del seu propi menjar. Són aquests els que arriben tard. Les persones que més han fet per evitar el problema són les que més l’agreugen en ajornar la sortida legal.

Per què creu que es produeix aquesta paradoxa?
Per una combinació de motius que es reforcen entre si. El deute moral n’és un, sens dubte: el deutor responsable interpreta el seu deute no com un contracte, sinó com una promesa personal, i creu que demanar l’exoneració és trair aquesta promesa.
Però hi ha altres tres motius importants, i de vegades són els que acaben dominant.
El primer és la creença que sotmetre’s a un procediment concursal és la constatació d’un fracàs. L’estigma continua molt present, i moltes persones prefereixen aguantar durant anys abans d’assumir aquesta etiqueta.
El segon és el desconeixement del mecanisme: la convicció que el procés comportarà inevitablement perdre tot el patrimoni i haver d’abandonar l’activitat. És una idea molt estesa i, tanmateix, molt allunyada del que passa quan el cas es planteja correctament des del punt de vista tècnic.
El tercer és la falsa esperança: la convicció que demà arribarà una solució als problemes, una solució que, en realitat, mai no arriba.
Els quatre motius actuen alhora, mentre el sistema —que és contractual, no moral— continua avançant: els interessos corren, els embargaments es materialitzen i els avaladors es veuen afectats. Quan finalment fa el pas, ha perdut oportunitats que ja no es poden recuperar.
I el més dolorós és que moltes de les decisions que va prendre pensant que protegia la seva família —vendre un actiu a un familiar o transmetre una propietat— poden convertir-se en problemes addicionals durant el procediment, perquè entren dins del període sospitós del concurs.
Per això, el primer que diem al client és això: la decisió de no actuar també és una decisió, i acostuma a ser la més cara de totes.
Pot compartir un cas recent que exemplifiqui aquesta situació?
En posaré un sense dades identificatives. Era un autònom de Jerez, del sector del transport, amb un deute agregat proper als 126.000 euros entre proveïdors, banc i Hisenda.
Quan va arribar al despatx feia vint-i-dos mesos que intentava sortir-se’n tot sol. Durant aquests vint-i-dos mesos havia esgotat els estalvis familiars, havia venut la furgoneta de l’empresa a un familiar —una operació que vam haver de reconstruir davant del jutge— i havia perdut un local de lloguer que li permetia continuar facturant.
Vam aconseguir l’exoneració total. Però si hagués arribat al despatx al sisè mes, en lloc del vint-i-dosè, hauria conservat el local i no hauria estat necessària l’operació amb la furgoneta.
La diferència entre el cas real i l’hipotètic no es mesura en honoraris, sinó en la viabilitat econòmica futura del client. Aquest patró es repeteix, amb variacions, en els expedients de Barcelona, Madrid o Màlaga que tenim en cartera.
El 18 de febrer de 2026, el Tribunal Suprem va dictar sis sentències consecutives sobre la Segona Oportunitat. Què canvia per al deutor amb deutes públics?
És la primera doctrina sistemàtica de l’Alt Tribunal sobre el règim reformat per la Llei 16/2022, i mou dues peces que fins ara frenaven milers de potencials beneficiaris.
La primera és el crèdit públic: el Suprem estén l’exoneració a qualsevol Administració —no només Hisenda i la Seguretat Social, sinó també les administracions autonòmiques i locals— i reconeix que els crèdits públics subordinats sí que són exonerables.
El deutor que tenia un deute amb la Seguretat Social, amb l’Ajuntament i amb la Comunitat Autònoma pot començar a veure una sortida allà on durant anys només hi havia un mur.
La segona peça, i per a mi la més rellevant en la pràctica diària, és la derivació de responsabilitat tributària. Fins ara, una derivació ferma tancava la porta a l’exoneració pràcticament de manera automàtica.
La STS 261/2026 diu una cosa diferent: si la derivació no respon a una conducta fraudulenta greu equiparable a una infracció molt greu, no pot funcionar com a veto.
Això canvia el destí de molts administradors societaris als quals es va derivar el deute fiscal d’una societat liquidada i que fins ahir eren casos perduts. Avui són casos defensables.
Hi ha qui presenta la Directiva europea 2026/799 com una segona revolució de la Segona Oportunitat. Ho és?
No, i convé dir-ho clar perquè ja circulen interpretacions excessivament expansives.
La Directiva va entrar en vigor el 21 d’abril de 2026, i Espanya té fins al gener de 2029 per transposar-la, de manera que, ara com ara, no afecta directament el deutor d’avui.
Però convé llegir-la bé. Les sis matèries que harmonitza —accions rescissòries, rastreig d’actius, pre-pack, deure de l’administrador de sol·licitar el concurs, comitès de creditors i fitxes d’informació— són matèria concursal empresarial.
Per a la persona física no empresària, el règim de Segona Oportunitat no canvia amb aquesta norma.
On sí que hi ha un canvi és en el seu article 4.4, que garanteix l’accés a la plena exoneració per als empresaris insolvents i per a les persones físiques personalment responsables de deutes d’una societat de responsabilitat il·limitada. Això afecta directament l’autònom societari.
I el pre-pack, una vegada transposat, redibuixarà la manera com es tanquen microempreses i pimes, amb menys destrucció d’ocupació.
Però si em pregunta quin canvi recent impacta avui el client típic d’aquest despatx, la resposta no és la Directiva: és la doctrina del Suprem del febrer.
La Directiva és feina amb vista a tres anys; la jurisprudència és feina de la setmana vinent.
Per acabar, què li diria a algú que fa mesos que dona voltes a una situació de deute sense actuar?
Que no es deixi convèncer per ell mateix que esperar és prudència.
La prudència és analitzar i decidir. Esperar sense analitzar no és cap virtut, és la manera més cara de prendre decisions.
Que truqui, que pregunti, que no es comprometi a res. Una primera consulta no és una rendició; és tot el contrari. És recuperar el control sobre una cosa que, mentrestant, ha estat decidint per vostè.
Un professional expert
Jorge Werner Montero Mundt és advocat especialista en dret concursal, col·legiat ICAS 12664, i soci director d’Empezar de Nuevo (empezardenuevo.com), plataforma especialitzada en la Llei de la Segona Oportunitat, guardonada amb el Premi La Razón 2025 al Millor Despatx de Reestructuració Financera.
Anteriorment va ocupar diferents responsabilitats a Garrigues, PwC, KPMG i Blackstone.
El despatx disposa d’oficines presencials a Terrassa (Barcelona) i Jerez de la Frontera, i ofereix atenció en línia a tot Espanya.
L’oficina d’Empezar de Nuevo està situada al carrer de Gaudí, 8, oficina 8, i el seu número de telèfon és el 935 95 88 10.
Horari: de dilluns a divendres, des de les 9 fins a les 18 hores
Correu electrònic: info@empezardenuevo.com

